Economia sommersa: significato in breve
L’economia sommersa comprende la produzione di beni e servizi che è legale in sé, ma viene deliberatamente nascosta alle autorità o dichiarata solo in parte. Lo scopo può essere evitare imposte e contributi, eludere norme sul lavoro, ridurre adempimenti amministrativi o occultare l’effettiva dimensione dell’attività.
Gli esempi più comuni sono una parte dell’incasso non registrata, una fattura emessa per un importo inferiore a quello reale, un dipendente pagato fuori busta, un lavoratore completamente in nero o un canone di locazione non dichiarato.
Il termine non indica semplicemente ciò che è difficile da vedere. Nella contabilità nazionale ha un significato tecnico e va distinto dall’economia illegale e dall’economia informale.
Qual è la differenza tra economia sommersa e non osservata
Economia non osservata è il contenitore più ampio usato da Istat per le attività produttive di mercato che sfuggono all’osservazione diretta. Comprende essenzialmente economia sommersa e attività illegali, oltre agli aggiustamenti necessari per rendere complete e coerenti le stime.
L’economia sommersa riguarda attività lecite occultate: un servizio di manutenzione è legale, ma diventa sommerso se il compenso non viene dichiarato. L’economia illegale riguarda invece produzioni o scambi vietati, oppure attività legali svolte da operatori non autorizzati.
Perciò i valori di economia sommersa e non osservata non sono intercambiabili. Quando un dato comprende anche le attività illegali deve essere indicato esplicitamente.
Economia sommersa ed economia illegale non sono la stessa cosa
Nel sommerso, il bene o servizio potrebbe essere prodotto e venduto legalmente: ciò che viene nascosto è l’operazione, il reddito, il lavoratore o una parte del valore. Nell’economia illegale è la produzione, la vendita, il possesso o l’autorizzazione stessa a violare la legge.
Secondo le regole europee, le attività illegali incluse da Istat nel PIL riguardano produzione e commercio di stupefacenti, servizi di prostituzione e contrabbando di tabacco. Sono stime macroeconomiche e non autorizzano né rendono lecite tali attività.
Sommergere un ricavo e produrre un bene proibito possono entrambi ridurre la visibilità statistica, ma hanno natura giuridica e metodi di stima diversi.
Economia sommersa ed evasione fiscale: che rapporto c’è
L’evasione fiscale e contributiva è una delle cause principali del sommerso, ma i due concetti non coincidono. Il sommerso misura il valore aggiunto prodotto e occultato; il tax gap misura invece la differenza tra imposte e contributi potenzialmente dovuti e quanto viene effettivamente versato.
Una parte del tax gap può nascere da importi dichiarati ma non pagati, che non sono necessariamente produzione sommersa. Viceversa, il valore aggiunto sommerso non è uguale all’imposta evasa: su quel valore si applicherebbero aliquote e regole differenti.
Non è quindi corretto confrontare direttamente miliardi di economia sommersa e miliardi di evasione come se misurassero la stessa grandezza.
Che cosa rientra nell’economia sommersa
Istat individua come componenti principali la sotto-dichiarazione del valore aggiunto e l’impiego di lavoro irregolare. La sotto-dichiarazione può avvenire occultando ricavi oppure comunicando costi superiori a quelli reali.
Rientrano inoltre fitti non dichiarati, mance e altre integrazioni che emergono dal confronto tra le stime dell’offerta e della domanda. Quest’ultima voce può contenere sia componenti del sommerso non intercettate dagli altri metodi sia differenze di natura puramente statistica.
Non ogni pagamento in contanti è sommerso: è perfettamente regolare se viene registrato e documentato. Allo stesso modo, una piccola attività non è sommersa solo perché è occasionale; contano gli obblighi previsti e il modo in cui viene dichiarata.
Che cos’è il lavoro nero e come entra nel sommerso
Il lavoro nero è una forma di lavoro irregolare in cui il rapporto non viene comunicato o registrato. Esistono anche irregolarità parziali: ore effettive superiori a quelle dichiarate, una parte della retribuzione fuori busta o un inquadramento che non corrisponde all’attività svolta.
Il valore aggiunto prodotto dal lavoro irregolare viene stimato nell’economia sommersa. Per il lavoratore le conseguenze possono riguardare contributi, ferie, malattia, sicurezza, tutele contro il licenziamento e futura pensione.
Le unità di lavoro irregolari pubblicate da Istat sono misure standardizzate del volume di lavoro, non un conteggio semplice e necessariamente coincidente con il numero di persone coinvolte.
Gli ultimi dati disponibili per l’Italia
Il rapporto Istat pubblicato il 17 ottobre 2025 e riferito al 2023 stima l’economia sommersa, al netto delle attività illegali, in poco meno di 198 miliardi di euro. È l’ultimo dato annuale disponibile al 2 settembre 2026.
Sommando quasi 20 miliardi di attività illegali, l’economia non osservata raggiunge 217,5 miliardi di euro, pari al 10,2% del PIL. Nel 2022 era pari a 202,4 miliardi e al 10,1% del PIL.
Nel 2023 la sotto-dichiarazione rappresenta il 49,7% del valore aggiunto non osservato, il lavoro irregolare il 35,5%, le altre componenti del sommerso il 5,6% e le attività illegali il 9,2%. Istat stima inoltre 3 milioni e 132 mila unità di lavoro irregolari, in crescita di oltre 145 mila rispetto al 2022.
Questi sono valori riferiti al 2023, non al 2026. La pubblicazione successiva potrà aggiornarli e rivedere anche le serie precedenti per effetto di nuove informazioni o metodi.
Perché il sommerso viene incluso nel PIL
Il PIL deve misurare l’attività produttiva svolta sul territorio economico, non soltanto quella riportata nelle dichiarazioni fiscali. Escludere il sommerso renderebbe incompleti i conti e ridurrebbe la confrontabilità tra Paesi con diversi livelli di osservazione diretta.
I regolamenti europei impongono quindi di stimare anche le componenti non osservate. «Non osservato» non significa «non misurato»: indica che l’attività non è rilevata direttamente, ma viene ricostruita con metodi statistici.
L’inclusione nel PIL non condona l’evasione e non attribuisce legittimità a un’attività illegale. È una regola contabile necessaria per descrivere la dimensione reale della produzione.
Come si misura qualcosa che è nascosto
Non esiste un contatore diretto dell’economia sommersa. Istat integra indagini su imprese e famiglie, archivi fiscali e amministrativi, dati sul lavoro, informazioni settoriali e confronti tra quantità prodotte, redditi, consumi e impieghi.
Per la sotto-dichiarazione si cercano incoerenze tra risultati economici dichiarati e caratteristiche osservabili delle unità produttive. Per il lavoro irregolare si confrontano fonti dal lato delle famiglie e delle imprese e si stima il volume di lavoro non registrato.
I conti nazionali riconciliano poi offerta e domanda per evitare omissioni e doppie contabilizzazioni. Poiché il fenomeno è nascosto per definizione, i risultati sono stime soggette a revisione e vanno letti con il loro perimetro metodologico.
Economia informale non significa automaticamente evasione
L’economia informale descrive soprattutto le caratteristiche dell’organizzazione produttiva: attività molto piccole, spesso familiari, con poca separazione tra lavoro e capitale e un basso livello di organizzazione. Non è sinonimo automatico di frode fiscale.
Un’attività informale può essere difficile da rilevare direttamente anche senza un intento deliberato di occultamento. Il sommerso economico, invece, richiama la violazione di obblighi fiscali, contributivi, lavoristici o amministrativi per nascondere produzione e redditi.
Anche il lavoro domestico svolto gratuitamente per la propria famiglia e il volontariato non diventano economia sommersa: in generale non sono transazioni di mercato comprese nel PIL. Un lavoro domestico retribuito e non dichiarato, invece, può rientrare nel sommerso.
Quali effetti produce l’economia sommersa
Il sommerso riduce entrate fiscali e contributive, può sottrarre risorse ai servizi pubblici e trasferire una quota maggiore del carico su chi adempie. Altera inoltre la concorrenza, perché chi non rispetta gli obblighi può sostenere costi artificialmente più bassi.
Per i lavoratori può significare minori tutele, contributi non versati, retribuzioni non documentate e maggiore esposizione a sfruttamento o incidenti. Per le imprese regolari crea uno svantaggio e rende più difficile valutare correttamente produttività e mercato.
Sul piano statistico, l’assenza di stime produrrebbe indicatori distorti. La stima Istat corregge i conti macroeconomici, ma non elimina le conseguenze giuridiche, sociali e distributive del fenomeno.
Esempi pratici
Un ristorante incassa 1.000 euro ma ne registra 700: i 300 euro occultati sono sotto-dichiarazione e alimentano il sommerso.
Un’impresa dichiara un dipendente per venti ore settimanali, ma lo impiega e lo paga per quaranta: la parte non registrata è lavoro irregolare.
Un proprietario concede in locazione un immobile e non dichiara il canone: il fitto in nero rientra tra le componenti stimate del sommerso.
Un cliente paga in contanti e riceve regolare documento fiscale: il pagamento non è sommerso soltanto perché usa banconote.
La vendita di una sostanza proibita non è economia sommersa in senso stretto, ma economia illegale; entrambe concorrono alla più ampia economia non osservata.
Domande frequenti
Economia sommersa ed economia in nero sono sinonimi? Nel linguaggio comune quasi sempre, ma «economia sommersa» ha un perimetro statistico preciso.
Il lavoro nero fa parte dell’economia sommersa? Sì, il valore aggiunto generato dal lavoro irregolare è una delle componenti principali.
Le attività illegali fanno parte del sommerso? No. Istat le separa, anche se entrambe rientrano nell’economia non osservata.
L’economia sommersa è conteggiata nel PIL? Sì, attraverso stime statistiche previste dalle regole europee.
Pagare in contanti significa alimentare il sommerso? Non necessariamente: un pagamento in contanti è regolare se viene contabilizzato e documentato.
Quanto vale in Italia? Poco meno di 198 miliardi di euro nel 2023, ultimo anno disponibile al 2 settembre 2026. L’economia non osservata complessiva vale 217,5 miliardi.
Il sommerso coincide con l’evasione? No. Sono fenomeni collegati, ma il primo misura valore aggiunto occultato e il secondo imposte o contributi non versati.
Fonti e aggiornamento
La scheda è aggiornata al 2 settembre 2026. Definizioni, dati e quote sono tratti dal rapporto Istat «Economia non osservata nei conti nazionali – Anni 2020-2023», pubblicato il 17 ottobre 2025, e dai materiali metodologici dell’Istituto.
Per il rapporto tra economia non osservata ed evasione è stata consultata anche la relazione del Ministero dell’Economia e delle Finanze. Le grandezze hanno perimetri diversi e non vanno sommate o confrontate senza la relativa metodologia.
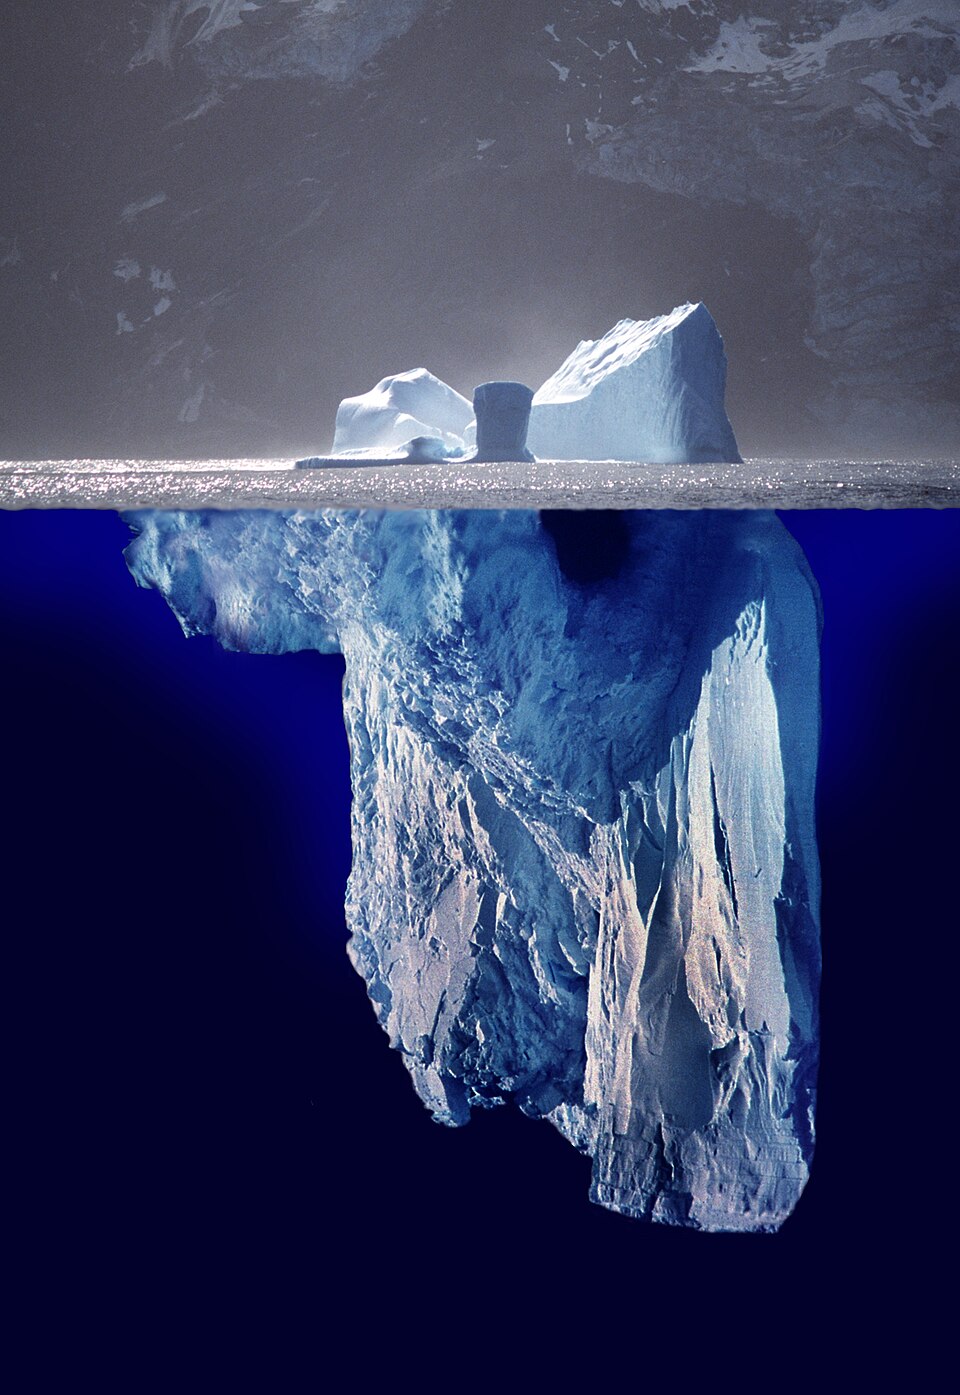
L’immagine dell’iceberg è una metafora visiva, non un grafico statistico: è un fotomontaggio di Uwe Kils pubblicato su Wikimedia Commons con licenza Creative Commons Attribution-ShareAlike 3.0.
Casi particolari
- L’economia sommersa riguarda attività lecite occultate in tutto o in parte.
- Economia sommersa ed economia illegale sono componenti distinte dell’economia non osservata.
- Sotto-dichiarazione e lavoro irregolare sono le principali componenti del sommerso.
- Il tax gap e il valore aggiunto sommerso misurano grandezze diverse.
- Un pagamento in contanti non è sommerso se viene registrato e documentato.
- Istat include stime del sommerso nel PIL secondo le regole europee.
- Nel 2023 il sommerso vale poco meno di 198 miliardi di euro.
- Nel 2023 l’economia non osservata vale 217,5 miliardi, pari al 10,2% del PIL.
- I 3 milioni 132 mila indicati da Istat sono unità di lavoro irregolari, non un semplice conteggio di persone.
- I dati 2023 sono gli ultimi disponibili al 2 settembre 2026.
- L’immagine dell’iceberg è una metafora e non rappresenta le proporzioni dei dati Istat.
Verifica le informazioni
Fonti ufficiali e affidabili
01Istat
Istat
Istat – Dati alla mano
Istat
Ministero dell’Economia e delle Finanze
Uwe Kils – Wikimedia Commons